
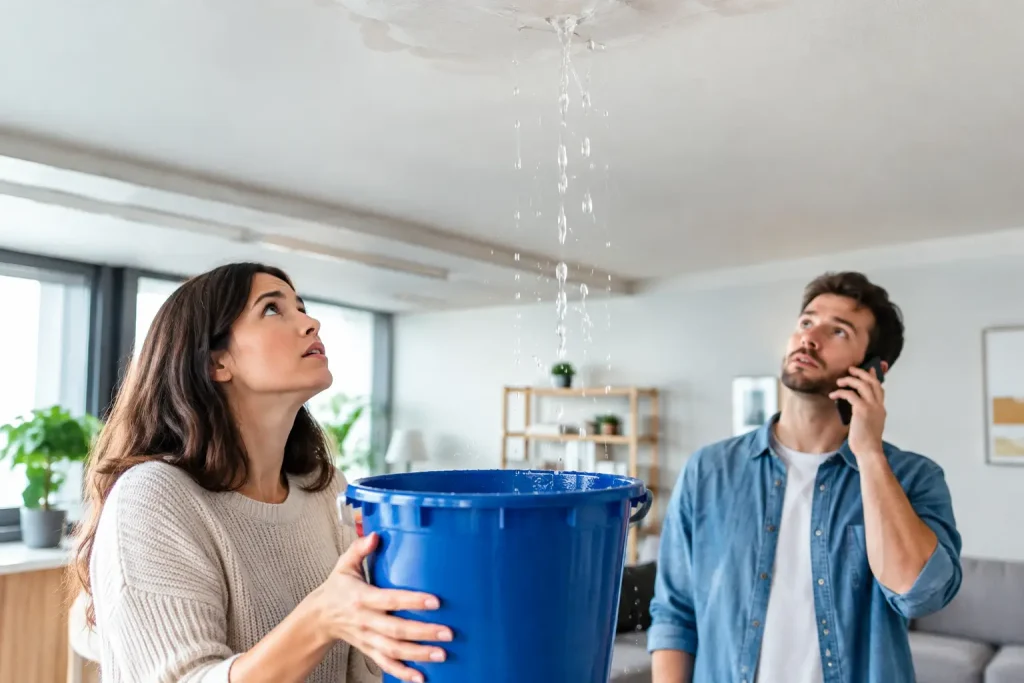
Une fuite sous un évier, une canalisation encastrée qui cède ou de l’eau qui traverse un plafond : la question de la responsabilité dégât des eaux se pose immédiatement. Pourtant, la personne chez qui l’eau apparaît n’est pas toujours celle qui doit régler les réparations. Au Luxembourg, tout dépend de l’origine du sinistre, des équipements concernés, du statut d’occupation et des garanties d’assurance souscrites. La première priorité reste néanmoins la même : arrêter l’eau, protéger les occupants et conserver des preuves fiables.
Responsabilité dégât des eaux : l’origine décide souvent
La responsabilité ne se déduit pas uniquement de l’ampleur visible des dommages. Elle se détermine avant tout par la cause technique de la fuite. Une alimentation d’eau défectueuse, un joint usé, un appareil électroménager mal raccordé, une colonne commune ou une infiltration par la toiture ne relèvent pas nécessairement du même responsable.
Un dégât des eaux comporte généralement deux volets distincts. Il y a d’abord la réparation de la cause – remplacer une vanne, réparer une conduite, déboucher une évacuation, remettre en état une étanchéité. Il y a ensuite l’indemnisation des conséquences : plafonds, revêtements, mobilier, équipements électriques ou locaux voisins endommagés. Une assurance peut indemniser certains dommages, mais elle ne remplace pas l’identification précise de la panne.
C’est pourquoi un diagnostic documenté est déterminant. Localiser une fuite sans destruction excessive, relever l’état des installations, prendre des photos et décrire les travaux réalisés permettent aux propriétaires, régies et assureurs de disposer d’éléments concrets. En cas de désaccord, une origine clairement établie évite que les responsabilités se renvoient d’un interlocuteur à l’autre.
Locataire, propriétaire ou copropriété : qui est responsable ?
Le locataire : l’usage courant et la réaction immédiate
Le locataire doit utiliser les installations avec soin et signaler sans délai toute anomalie au propriétaire, à la régie ou au gestionnaire. Un flexible abîmé, une fuite sous le lavabo, une chasse d’eau qui coule en continu ou un refoulement d’évacuation ne doivent pas attendre plusieurs jours. L’absence de réaction peut aggraver les dommages et compliquer l’analyse de la responsabilité.
Lorsque le sinistre résulte d’un défaut d’entretien courant ou d’une mauvaise utilisation, la responsabilité du locataire peut être engagée. Cela peut concerner, selon les circonstances, un appareil personnel mal raccordé, une baignoire laissée sans surveillance ou une évacuation obstruée par des objets inadaptés. Mais un locataire n’a pas à supporter une défaillance liée à la vétusté d’une installation, à un défaut de conception ou à une canalisation intégrée au bâtiment qu’il ne pouvait entretenir lui-même.
Son assurance responsabilité civile locative peut intervenir selon le contrat souscrit. Il faut donc déclarer le sinistre rapidement, sans reconnaître une faute avant que l’origine technique soit confirmée.
Le propriétaire : les équipements et la conformité du logement
Le propriétaire est en principe responsable de maintenir le logement en état d’usage, avec des réseaux d’eau et d’évacuation fonctionnels. Une fuite provoquée par une conduite vétuste, un chauffe-eau défaillant, une robinetterie fournie avec le logement ou une étanchéité dégradée relève souvent de son périmètre de prise en charge.
Il doit aussi organiser les réparations nécessaires dès qu’il est informé du problème. Attendre face à une fuite active peut transformer une intervention ciblée en chantier plus lourd : gonflement des sols, moisissures, dégradation de l’isolation, atteinte aux installations électriques et dommages chez les voisins.
La notion de responsabilité reste toutefois liée aux faits. Par exemple, un lave-linge appartenant au locataire et raccordé par ses soins ne s’analyse pas de la même façon qu’une alimentation encastrée qui fuit derrière une cloison. Le bail, l’état des lieux, les factures d’entretien et le rapport d’intervention aident à clarifier la situation.
La copropriété : les parties communes sous surveillance
Dans un immeuble en copropriété, une colonne montante, une chute d’eaux usées, une canalisation collective, la toiture ou une terrasse commune peuvent être à l’origine du sinistre. La responsabilité peut alors relever de la copropriété, représentée par le syndic, plutôt que du propriétaire du lot où l’eau est apparue.
La difficulté est que les réseaux traversent parfois plusieurs appartements. Une fuite visible dans un logement du rez-de-chaussée peut provenir d’une évacuation située plusieurs niveaux plus haut ou d’un élément commun dissimulé dans une gaine. Il faut éviter les conclusions hâtives et demander une recherche de fuite adaptée. Le syndic doit être averti sans délai lorsque les parties communes sont suspectées ou lorsque plusieurs lots sont touchés.
Le voisin du dessus est-il automatiquement responsable ?
Non. L’eau venant du plafond ne suffit pas à établir la responsabilité du voisin du dessus. Celui-ci peut être concerné si une fuite provient de son installation privative, d’un appareil qu’il utilise ou d’un défaut d’entretien de son logement. En revanche, une canalisation commune, une rupture cachée dans la structure ou une infiltration extérieure peuvent déplacer la responsabilité vers la copropriété ou un autre intervenant.
Dans la pratique, chaque partie doit déclarer le sinistre à son assureur et transmettre les informations disponibles. Un constat amiable de dégât des eaux peut faciliter l’échange des circonstances, mais il ne remplace pas un diagnostic lorsque l’origine demeure incertaine. Des photos datées, les coordonnées des occupants concernés et un rapport technique cohérent sont souvent plus utiles qu’une simple description orale.
Que faire dès les premières minutes ?
Face à une arrivée d’eau, la rapidité protège à la fois le bâtiment et les droits de chacun. Coupez l’alimentation concernée, ou l’arrivée générale si la fuite ne peut pas être isolée. Si l’eau approche des prises, tableaux ou appareils électriques, coupez le courant de la zone concernée sans vous mettre en danger et sollicitez une intervention qualifiée.
Les bons réflexes suivent une logique simple :
- protégez les personnes et stoppez la fuite si cela peut être fait sans risque ;
- épongez l’eau, éloignez le mobilier et aérez les pièces lorsque c’est possible ;
- photographiez la zone, la fuite apparente et les biens endommagés avant un nettoyage complet ;
- prévenez rapidement le propriétaire, le syndic, la régie ou les voisins concernés ;
- contactez votre assureur dans le délai prévu par votre contrat et conservez toutes les factures ;
- faites intervenir un professionnel pour rechercher la cause et sécuriser l’installation.
Ne remettez pas une installation sous pression parce que la fuite semble avoir disparu. Une fuite intermittente peut réapparaître, migrer dans les cloisons ou provoquer une humidité durable. De même, repeindre trop tôt masque parfois un séchage insuffisant et compromet la bonne remise en état.
L’importance du rapport technique pour l’assurance
Un assureur a besoin de distinguer les dommages de la cause. La recherche de fuite et la réparation ne doivent pas être confondues avec la rénovation des surfaces touchées. Plus le dossier est précis, plus la prise en charge peut être traitée efficacement.
Un rapport utile indique l’adresse de l’intervention, la date, les symptômes constatés, l’origine identifiée ou les hypothèses techniques, les mesures d’urgence mises en place, les pièces remplacées et les recommandations restantes. Les photographies avant et après intervention complètent utilement ce document. Pour un gestionnaire d’immeuble ou de site tertiaire, cette traçabilité permet aussi de suivre les incidents récurrents et de planifier les travaux préventifs nécessaires.
Certaines situations exigent des investigations complémentaires : inspection de canalisation, test de pression, contrôle d’étanchéité, passage caméra ou recherche de fuite non destructive. Ces opérations ont un coût, mais elles évitent souvent de casser plusieurs zones au hasard et réduisent le risque de réparer le mauvais élément.
Prévenir un nouveau dégât des eaux
Une fuite n’est pas toujours un accident isolé. Des joints vieillissants, des évacuations partiellement obstruées, une pression d’eau excessive ou des réseaux anciens peuvent annoncer d’autres désordres. Après une urgence, il est pertinent de vérifier l’état global de la zone concernée plutôt que de se limiter au point visible.
Dans les logements et bâtiments professionnels, un entretien régulier des équipements sanitaires, des chauffe-eau, des soupapes, des adoucisseurs et des réseaux d’évacuation limite les risques. Pour les canalisations dégradées, une réhabilitation ciblée, y compris par chemisage lorsque la configuration le permet, peut éviter des travaux lourds et des sinistres répétés.
Weber & Fils intervient au Luxembourg pour sécuriser les installations, localiser l’origine d’une fuite et documenter les travaux réalisés. En cas de dégât des eaux, agir vite ne consiste pas seulement à sécher un sol : c’est donner à chacun les éléments techniques nécessaires pour réparer durablement et traiter la responsabilité sur des faits vérifiables.